导读:OTB不能等同于采购预算:采购预算回答计划投入多少,OTB回答当前还能新增多少采购承诺。本文说明鞋服品牌如何区分财务预算、商品货值计划和动态OTB边界,避免采购空间虚高、订单重复占用或有效补货被错误冻结。
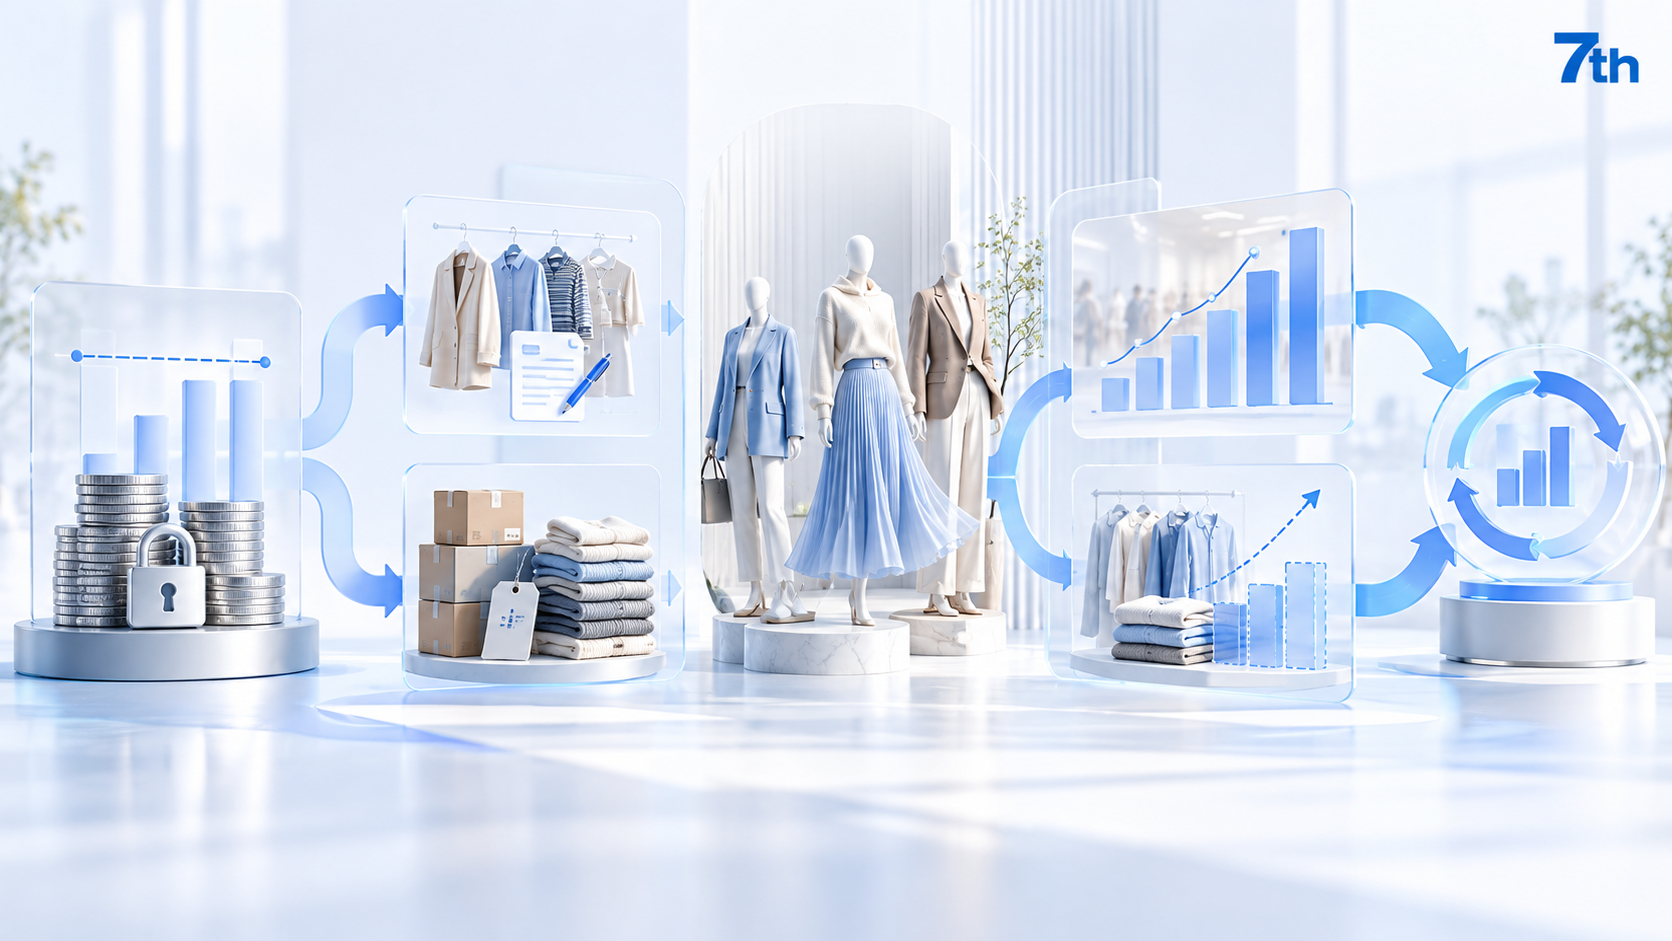
财务批准本季采购预算1,000万元,是否代表商品团队现在还能下单1,000万元?答案取决于已有库存、已确认订单、销售计划和目标期末库存。
采购预算确定品牌计划投入多少资源,OTB计算这些资源被库存和订单占用后,还剩多少采购空间。
采购预算通常在年度、季度或季节计划阶段确定,主要受资金、成本和经营目标约束。OTB则随销售、库存和订单变化滚动更新。
对比句一:采购预算回答“计划投入多少”,OTB回答“当前还能新增承诺多少”。
在简化口径下,可分两步理解:
计划采购需求=目标期末库存+计划期间销售需求-期初库存
剩余OTB=计划采购需求-有效已订未到
实际计算还需按企业规则处理退货、计划降价、损耗、取消订单和库存调整。公式中的销售、库存、订单必须处于同一周期并使用同一金额口径。
商品货值计划常用吊牌金额,财务采购预算通常使用成本金额。若OTB采用吊牌金额,应先按成本率转换后再与财务预算比较。
平均成交折扣率=实际成交金额÷对应商品吊牌金额
吊牌销售需求=实际销售收入目标÷平均成交折扣率
销售收入目标800万元、预计平均成交折扣率80%时,对应吊牌销售需求为1,000万元。直接用800万元收入目标规划吊牌货值,会低估商品需求。
对比句二:财务预算偏重资金支出,商品OTB连接销售需求、库存目标和订单承诺。
某品类仍有200万元OTB,只说明计划口径下存在空间。是否下单,还要检查售罄、库存结构、供应交期、剩余销售窗口和预计毛利。
若库存总量不足,但缺口集中在无法追单的断码款,购买替代商品仍需重新验证需求。OTB提供决策边界,不提供采购结论。
对比句三:采购预算是投入上限,OTB是动态边界,两者都不是采购指令。
结论:把OTB等同于采购预算,容易造成采购空间虚高、订单重复占用或有效补货被错误冻结。
不一定。可能是订单超额,也可能是销售下调、订单延期或数据状态错误。应先统一周期与金额口径,再判断责任。
可以,但需要固定订单状态、金额口径和更新时间。品类及波段较多后,还要控制版本和审批,避免同一额度重复使用。
如果你希望进一步厘清采购预算、商品货值计划和动态OTB之间的关系,可以预约第七在线OTB预算管理诊断,了解如何把财务预算、库存目标、订单承诺和补货动作连接成可执行的商品计划方法。预约OTB预算管理诊断
 预约演示
 电话沟通
 微信咨询


 400-774-7617