导读:OTB计算要扣除已订未到,是为了把已经形成采购承诺、但尚未入库的订单计入未来库存。本文说明鞋服品牌为什么不能把同一采购空间重复使用,以及已订未到、在途库存和预计到货周期在OTB管理中的区别。
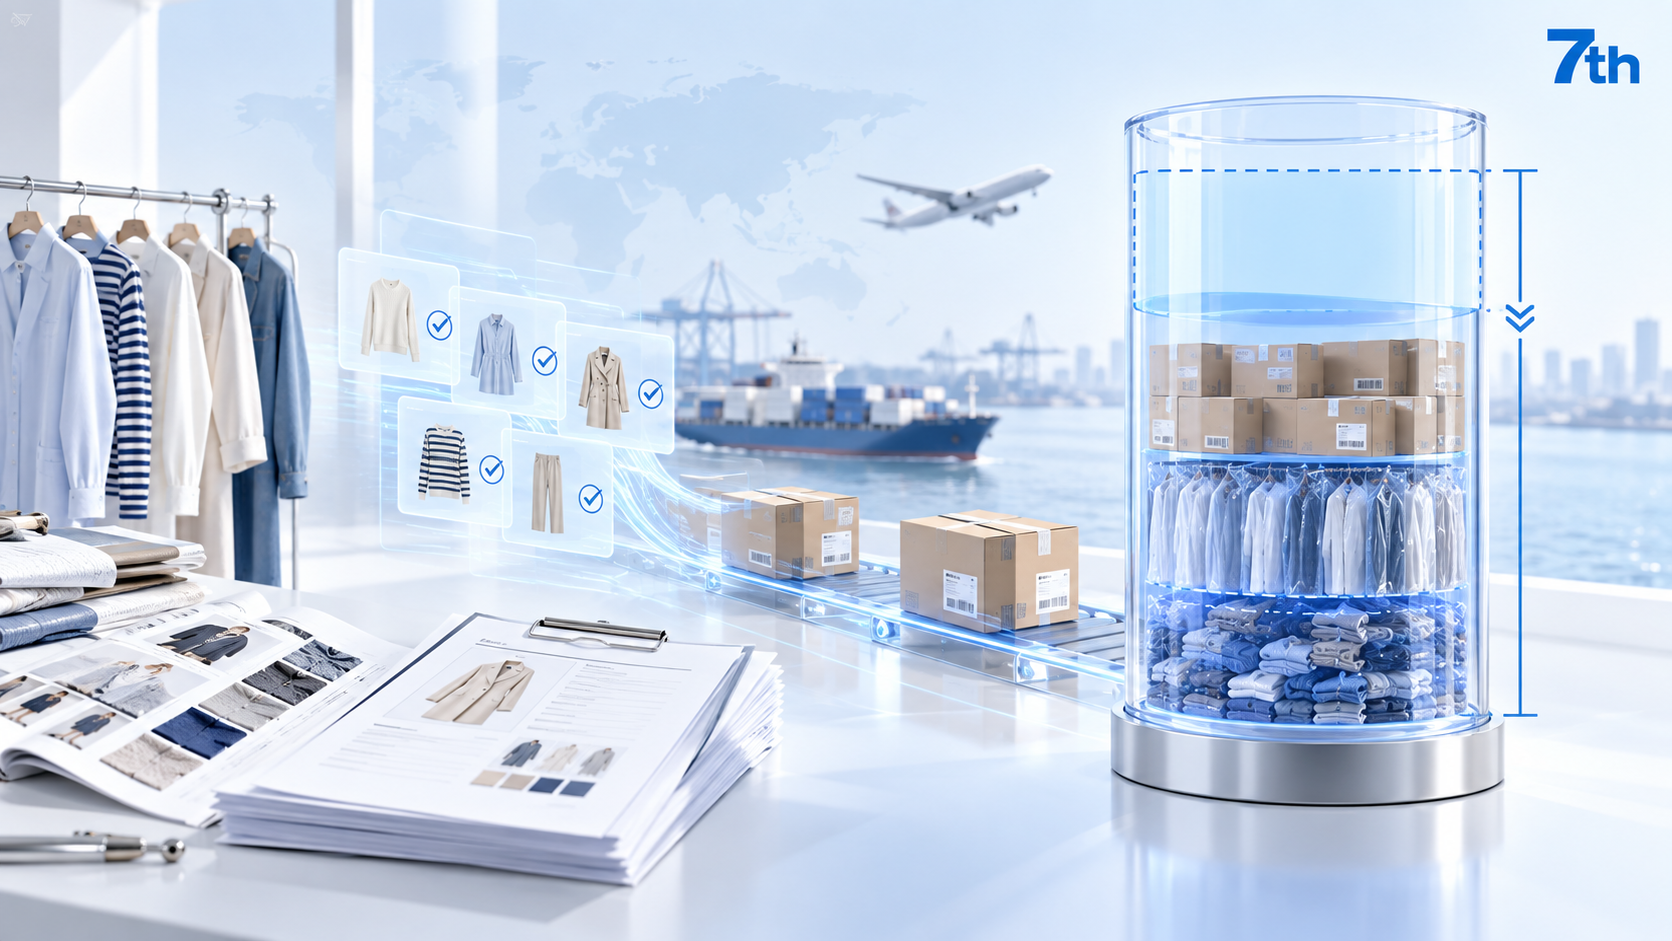
仓库现有库存只有300万元,但系统中还有400万元采购订单尚未入库。如果OTB不扣除这些订单,团队可能再次下单,等商品到仓后才发现库存已经超出计划。
已订未到是已经形成采购承诺、但尚未完成入库的订单。它不是当前库存,却会成为未来库存。
OTB衡量尚未被占用的采购空间。订单确认后,供应商通常已进入生产、备货或交付流程,品牌不能把这部分额度再次使用。
计划采购需求=目标期末库存+计划期间销售需求-期初库存
剩余OTB=计划采购需求-有效已订未到
企业还需根据自身规则处理退货、计划降价、订单取消和库存调整。若以吊牌金额做商品计划,已订未到也要转换为吊牌金额;若按成本金额管理,则全部项目都用成本口径。
结论一:扣除已订未到,是为了把已经承诺的未来库存计入计划,避免同一采购空间被重复使用。
某品类月初库存吊牌金额为600万元,本月吊牌销售需求为500万元,目标月末库存为400万元。不考虑其他调整时:
计划采购需求=400+500-600=300万元
如果已有200万元订单将在本月到货:
剩余OTB=300-200=100万元
若忽略已订未到,团队会误以为仍能采购300万元,再次下单后将比计划多承诺200万元。
时间也必须匹配。若该200万元预计三个月后到货,而当前计算本月OTB,就应把订单放入预计入库的周期,不能全部扣在本月。
已订未到包括所有已确认但未入库的订单,其中部分仍在生产,部分已经发运。在途库存通常指已经发货、处于运输或待收货状态的商品。
OTB应在采购责任形成时占用额度,而不能等发运后才扣减,否则从下单到发货之间会出现重复采购空档。
结论二:是否扣减取决于采购承诺是否有效,以及订单在哪个计划周期转化为库存,而非商品是否已经到仓。
订单确认后占用总体OTB;在月度或波段计划中,按预计到货日期归入相应周期。延期后应同步滚动。
只有供应商确认取消、采购责任解除并更新系统状态后,额度才能释放。内部取消申请不能直接恢复OTB。
如果你希望进一步检查当前OTB是否准确扣除了已订未到、在途订单和采购承诺,可以预约第七在线OTB预算管理诊断,了解如何把库存、订单、到货周期和采购预算连接成可执行的商品计划方法。预约OTB预算管理诊断
 预约演示
 电话沟通
 微信咨询


 400-774-7617